董忠云:A股风险偏好回暖,科技成长风格有望领跑
董忠云、刘庆东、庞晨、王警仪、杨子萌(董忠云担任中航证券首席经济学家一职,同时为中国首席经济学家论坛理事成员)
国际地缘政治环境预计将趋于好转。中美两国外交部长进行了电话沟通,重点围绕双边高层互动展开了深入交流。中国外交部门针对中美两国领导人会面传递了正面讯号。同期,中东地区的紧张态势也显现出降温苗头。
美联储本轮加息正式尘埃落定,这是自2023年7月以来的第一次加息操作。最新点阵图暗示本年度内可能还有一次加息动作,而2027年的利率水平则预计保持不变。沃什所传达的政策基调偏向鹰派。鉴于市场此前已完成价格调整,加息消息公布之后,美股、美债及A股市场均呈现出"利空消化完毕"的走势。展望未来,美国的政策利率仍维持在相对高位,继续上调的空间十分有限。从中期视角审视,科技类资产的价格走势主要受产业层面基本面的牵引。眼下人工智能领域依然保持着技术迭代加速、不断取得突破的发展态势,科创50成分股的盈利水平预计在第四季度将继续攀升,进而带动科技板块走出修复性行情。预计此后海外流动性层面的变动对科技板块的影响将更多地反映在波动节奏上,而非决定其运行方向。
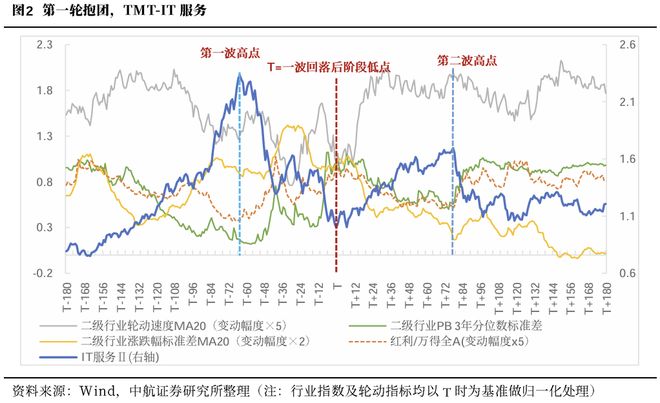
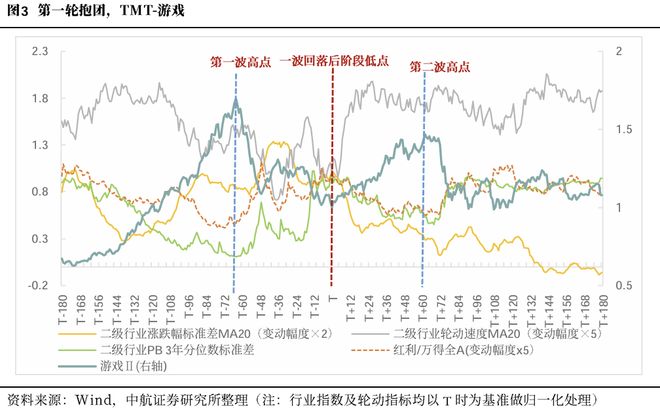
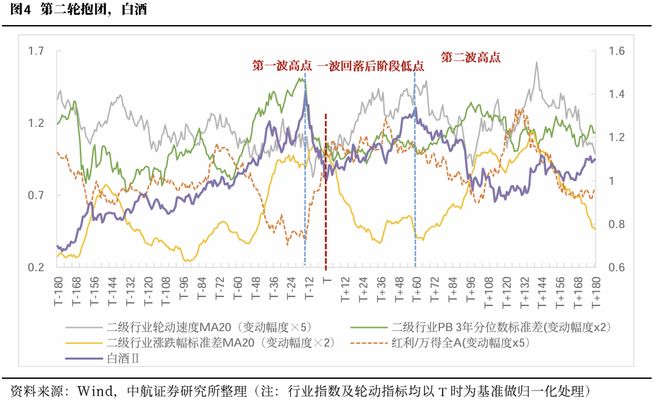
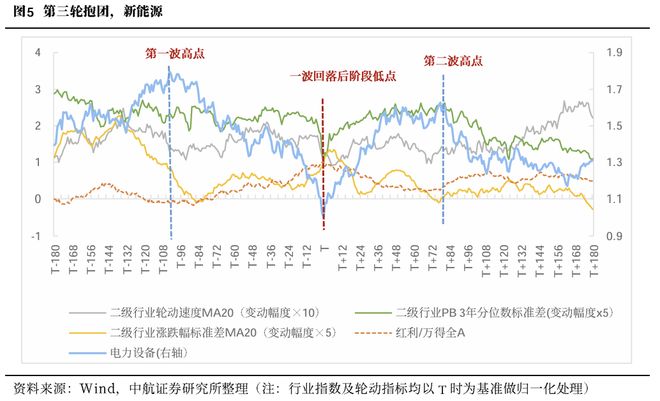
回顾过去三轮典型的抱团式行情,当核心主线触及阶段性顶部之后,中期走势大概率会演绎出"M"形格局。以下梳理该演变过程中各阶段主线轨迹与行业切换节奏的典型特征。
在抱团行情由第一轮峰值回落至"M"形中部谷底的区间内,主线指数一般会经历急速回调、横盘拉锯之后再创新低的过程。在线性快速下行阶段,行业间的切换频率继续保持低迷,各行业涨跌差距先是缩小随后又扩大,整个市场先同步下挫,之后个别板块或率先企稳;进入横盘拉锯阶段后,行业切换频率有所恢复,涨跌差距重新收窄,这或许意味着全盘转入震荡整理模式,资金在不同板块间频繁切换,尚未孕育出具备持续性的全新主线方向;而当震荡尾声到来、主线再度向下试探时,行业切换频率又一次走低,涨跌差距再度走阔,全盘再次同步走弱,不过部分板块的下行幅度有所收窄。
从"M"形谷底到第二轮峰值的区间里,大多数情形下,主线指数展现出先快速反弹、随后动能减弱转为横盘的节奏。在此过程中,行业切换频率先是迅速加快,继而趋于平缓乃至有所回落,行业间涨跌差距逐步弥合,这可能表明抱团主线虽有修复,但与首轮相比,市场更倾向于多板块交替走强的格局,抱团主线所享有的超额回报或不及第一阶段。
最终,在"M"形第二波见顶之后,多数情况下行业切换频率下行,行业间涨跌差距扩大,标志着抱团主线行情宣告终结。另外,在整个"M"形结构的演进中,红利策略的表现与抱团主线大致呈现此消彼长的关系。
当下,科技硬件板块已出现较为明显的超跌反弹,行业切换节奏加快,板块间涨跌差距收窄,这些特征更加契合"M"形底部区域的判断。近期美联储加息已经兑现,中东冲突显露缓和信号,外交部门就中美领导人会面释放了建设性信息,市场整体的风险容忍度有望回升,科技硬件领域的抱团式二波反弹或许已经开启。
复盘近十年来国庆长假前后A股的季节性规律,万得全A指数总体上表现出"假前走弱、假后回暖"的模式。假前最后一个交易日到假后首个交易日之间,全A指数的相对表现较为突出。
从结构层面看,假前期中小市值个股承受较大压力,大市值风格相对更具韧性,消费类风格在假期临近时表现更为亮眼,其中食品饮料、医药生物板块在假前阶段相对占优。假后五个交易日内则呈现出较为鲜明的全面普涨格局,TMT风格的领涨效应尤为突出。拉长至假后二十个交易日来观察,成长风格和金融风格相对更具优势,其中成长风格的收益弹性更强,金融风格则展现出更高的上涨概率,电子板块与非银金融行业的涨跌幅中位数及胜率指标均居于前列。
向前展望,美联储加息已然落地,中东紧张局势显露缓和端倪,全球市场的风险偏好低谷大概率已经过去,秋季结构性行情或逐步铺开,短线需重点关注中美高层互动的推进节奏以及国内政策出台的时间节点。从中期维度考量,科创50与沪深300的盈利增速均有希望在第四季度刷新年内纪录,在盈利端驱动下,从绝对收益的角度看,A股下半年大概率将维持震荡上行的态势,无论是"新登"还是"老登"方向都可能蕴含布局价值;在风格配置上,科创50与沪深300之间的盈利增速剪刀差有望在四季度再度达到年内极值,年内市场风格或仍将向科技成长方向倾斜。不过,考虑到市场在年中经历了极端分化之后的深度修正,下一轮风格分化的烈度或许会有所收敛。
**本周市场回顾**
依据同花顺统计数据,本周各大指数走势出现明显分化:上证指数(+0.61%)、深证成指(+1.26%)、科创50(+6.39%)、创业板指(+1.52%)、中证500(+2.89%)、中证1000(+3.51%)录得不同程度的涨幅;沪深300(-0.06%)则小幅收跌。在风格维度上,成长风格表现占优,累计上涨3.50%;金融风格相对偏弱,下跌1.00%。具体到申万一级行业,电子、通信、房地产三大板块领涨,分别上扬6.06%、3.75%、3.26%;石油石化、农林牧渔、煤炭板块则领跌,分别下滑3.72%、2.78%、2.72%。在市场交投热度方面,本周整体活跃度较前一周有所降温,日均成交额为18100.30亿元,环比缩减829.33亿元。估值水平方面,A股整体市盈率升至21.66倍,较上周抬升1.13%。
国际地缘政治环境预计将趋于好转。中美两国外长通电话,双方重点就双边高层互动安排进行了深入磋商。中国外交部门针对两国元首会面传递了积极讯号。与此同时,中东地区的紧张态势也出现了降温迹象。据韩国《亚洲日报》等媒体援引当地知情人士的消息称,沙特方面据报已通过阿曼渠道向胡塞武装提出了一份为期两周的停火提案。据美国多家主流媒体9月17日的报道,尽管美伊之间目前仍处于军事对抗状态,但美方已准许伊朗最高领导人出席下周在纽约召开的联合国大会高级别会议。第81届联大一般性辩论定于22日正式开幕,伊朗总统佩泽希齐扬预计将在23日的联大平台上发表演讲。
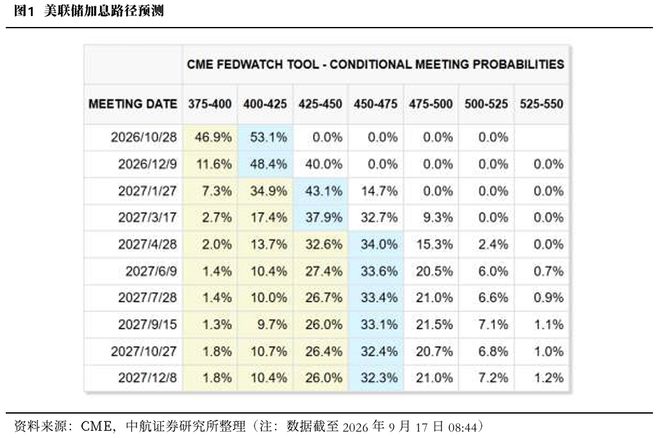
美联储本轮加息正式敲定,系2023年7月以来首度实施。点阵图暗示本年度内尚有可能再上一次调升,而2027年的基准利率则预计按兵不动。沃什所释放的政策取向偏于鹰派。北京时间9月17日凌晨两点整,美联储官方宣布将联邦基金利率上调25个基点,最新公布的利率点阵图中位数指向2026年内还可能再加一次息。关于未来的政策走向,美联储主席沃什给出的信号偏于审慎偏紧。他坦言,美国物价水平仍然偏高,尚未观察到足以证明通胀正在经受住检验的确切证据,且无意提供前瞻性指引。截至于2026年9月17日上午8点44分,根据CME美联储观察工具的测算,10月份再度加息25个基点的概率为53.10%,比前一天抬升了4.40个百分点,比一个月前大幅跳升了45.90个百分点。年内再次加息25个基点的概率为48.40%,加息50个基点的概率为40.00%。就后续利率路径而言,CME工具给出的概率分布显示,最可能的路径为:年底前再加25个基点,明年1月再加50个基点,明年4月累计再加75个基点,此后至明年年底维持该水平不变。
鉴于市场在此之前已完成了相当程度的价格预判,加息正式落地之后,美股、美债及A股均呈现出"坏消息出清"的市场反应。放眼后续,美国的政策利率仍处相对高位,进一步收紧的操作余地不大。当前美国高收益债券指数的期权调整利差持续压缩至较低区间,9月16日信用利差已降至1997年以来的3.27%历史分位、近十年的2.98%分位,这在一定程度上反映出在美国科技产业景气周期支撑下,市场对整体风险因素的容忍度较高,对企业端的盈利能力、自由现金流及债务偿还能力持较为乐观的判断。短时段内,无论海外还是国内权益市场,大概率都会围绕"加息落地"这一事件进行交易。从中期维度出发,参照我们此前发布的研究报告《市场对美联储加息预期的定价已较为充分,静待靴子落地》,科技类资产的行情走势主要由产业基本面所主导。当前AI赛道仍保持着技术持续跃迁、不断实现关键突破的发展脉络,科创50成分股的业绩表现有望在四季度继续上行,从而推动科技板块展开修复性行情。预计此后海外流动性环境的边际变化对科技板块的影响将更多体现为节奏上的扰动,而非方向的逆转。
纵观历史上三轮具有代表性的抱团式行情,当核心主线攀升至高位区域后,中期走势往往会演化出"M"形结构。以下对该演变过程中不同阶段的主线轨迹及行业切换节奏进行特征归纳。
在抱团行情冲击第一轮峰值之前,主线指数通常会经历一段加速拉升的持续性上涨。在此期间,市场中的行业切换明显放慢脚步,各行业间的涨跌差距持续拉大,这或许反映出增量资金正进一步向核心主线行业汇聚,主线涨势不断提速,行业间的收益鸿沟亦随之加深。在多数案例中,就在第一波峰值即将出现的节点附近,行业切换频率会出现一定程度的回升,行业间涨跌差距有所收窄,这可能预示着主线内部开始出现多空分歧——尽管主线指数仍在惯性上行,但该信号可作为研判阶段性顶部的辅助参考。
抱团行情由第一轮峰值回落至"M"形中部谷底的阶段,主线指数在多数情况下会经历急跌、横盘震荡后再创新低的完整过程。其中以TMT赛道的抱团行情表现得最为典型。在线性急速下行阶段,行业切换速度延续了此前的放缓态势,行业间涨跌差距的变化则……