规模突破2万亿元!被动指数债基扩容提速,个人投资者加速布局
被动化浪潮下债券投资格局持续演变,被动指数类债券基金正由机构端配置手段迅速拓展至普通投资者的日常理财领域。
据Wind统计,截至9月18日,市场上存续的被动指数型债券基金共计384只,管理总规模达2.06万亿元,正式迈过2万亿门槛。其中,债券ETF总规模攀升至9827亿元,距万亿仅一步之遥,在所有ETF产品中占比达19.78%。低利率格局的延续、被动投资思维的广泛传播以及产品迭代节奏的加快,共同推动了债券指数产品在居民资产配置中的深度嵌入。
**被动指数型债基总量跨越2万亿**
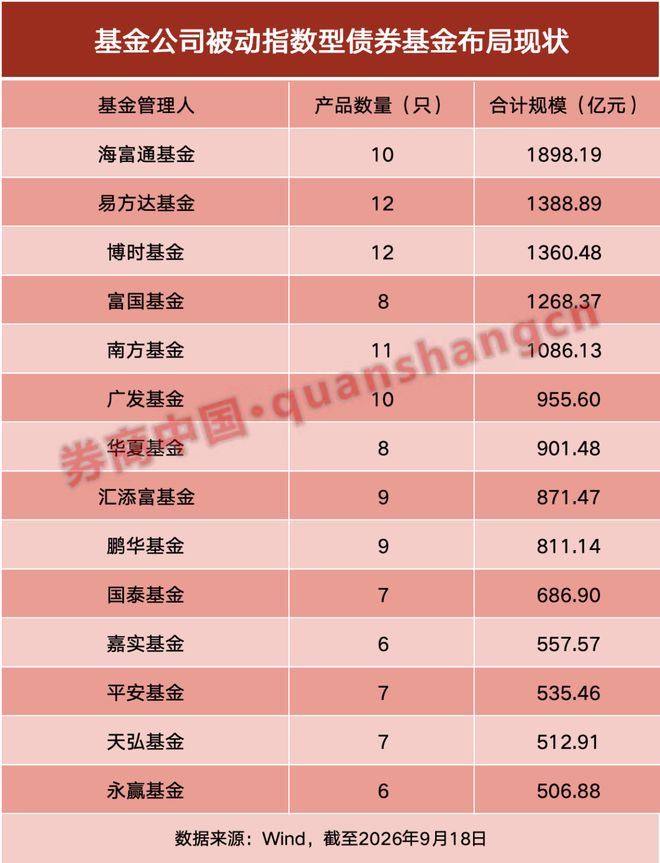
从管理人维度观察,被动指数型债券基金呈现出显著的头部聚集特征。当前规模居首的是海富通基金,其名下拥有10只相关品种,总规模录得1898.19亿元。易方达基金与博时基金各持有12只同类产品,两者合计规模均突破1300亿元。富国基金旗下8只产品总规模为1268.37亿元,南方基金旗下11只产品总规模为1086.13亿元。截至目前,全市场中仅有这五家机构的被动指数型债券基金管理规模跻身千亿行列。
紧随其后的一批公司同样布局扎实。广发基金10只产品合计955.6亿元,华夏基金8只产品合计901.48亿元,汇添富基金9只产品合计871.47亿元,鹏华基金9只产品合计811.14亿元,国泰基金7只产品合计686.90亿元。与此同时,嘉实基金、平安基金、天弘基金、永赢基金等机构亦稳坐500亿元以上的阵营。总体而言,被动债券投资已从个别机构的探索性尝试,蜕变为头部公募基金固定收益条线的核心增量来源。
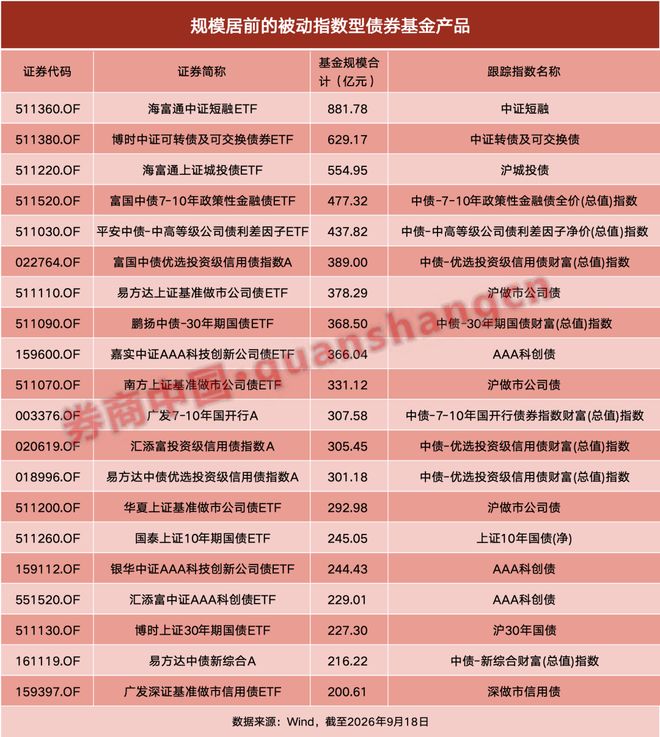
就产品线而言,覆盖范围正在快速拓宽,已横跨利率债、地方政府债、政策性金融债、信用债、科技创新债、可转换债券及短期融资券等众多细分赛道,为各类投资者提供了日益多元化的选择。目前规模破百亿的品种达53只,超200亿元的有20只。体量最大者为海富通中证短融ETF,规模达881.78亿元;位列第二的是博时中证可转债及可交换债券ETF,规模629.17亿元;第三名为海富通上证城投债ETF,规模554.95亿元。另外,富国中债7—10年政策性金融债ETF与平安中债-中高等级公司债利差因子ETF的规模均已越过400亿元。
海富通基金指出,近年债券指数基金规模的高速扩张是多重力量的合力结果:第一,配置端的结构性需求。伴随被动投资理念深入人心,债券ETF获得的关注度和市场认同度持续走高,各类配置资金逐步加大对这一品种的增持力度。第二,政策引导与供给侧发力。监管部门和交易所在产品创新方面不断加码,基准做市债ETF及科创债ETF的出现使投资者覆盖面进一步扩大;与此同时,债券ETF被陆续纳入回购质押券范畴、担保品适用场景不断延伸,其金融工具价值愈发突出。第三,市场条件与流动性环境的优化。低利率叠加适度波动的债市格局为债券ETF的稳步成长创造了沃土;近两年大量做市商和券商自营力量加入债券ETF做市行列,产品流动性获得实质性改善,流动性提升又反过来吸引更多资金入场,由此构建起正向反馈机制。
**债券ETF规模直逼万亿**
在被动指数型债券基金总量突破2万亿的进程中,债券ETF无疑是最具亮点的板块。回溯历史,2013年首只债券ETF(国债ETF)问世,首发规模54亿元。此后相当长一段时期内,该品类发展节奏较为平缓。2024年5月,债券ETF规模首次站上1000亿元台阶。进入2025年,债券ETF迎来爆发式增长,从年初的1799.87亿元飙升至8292.21亿元,全年增幅高达360%。迈入2026年后增势不减,截至9月18日规模已触及9827亿元,逼近万亿节点。当下,债券ETF在整个ETF市场中的份额为19.78%,已接近两成比重,构成ETF版图中不可忽视的组成部分。
资金面数据同样印证了这一趋势。Wind数据显示,9月初至9月18日期间,债券ETF累计净流入564.98亿元;对比前两个月,8月净流入为294.1亿元,7月则为净流出15.45亿元,提速态势十分明确。
多位业内专家认为,本轮债券ETF的快速扩容主要源于增量资金的主动配置,而非单纯依赖债券价格上行带来的净值增长。下半年以来权益市场波动加剧,在股票类和跨境产品资金外流的背景下,债券ETF的防御性配置价值更加凸显;作为机构流动性管理工具和固收底仓载体,其容量上限不断抬升,持续吸纳资金流入。
针对资金涌入债市的动因,华夏基金给出三方面解读:其一,宏观经济与货币政策仍对债市形成托底。经济呈波浪式复苏、内生增长动力尚需夯实,基本面利好债市表现;货币政策保持合理宽松基调,市场资金充裕、流动性环境友好,有助于推动债券收益率走低。其二,低利率时代配置焦虑催生旺盛需求。存款利率经历多轮下调、银行理财产品收益持续走低,机构投资者对高流动性、低波动的优质信用债品种需求急剧放大;部分场内投资者甚至将短融ETF当作货币基金的替代品来运用。其三,债券与股票的弱相关性赋予其天然的风险分散功能。在股市波动扩大、风险偏好回落的环境下,一部分资金重新回流至利率债、高等级信用债及债券ETF。
展望长远,海富通基金判断,债券市场被动化进程仍在稳步推进。近年来主动管理与被动指数策略间的业绩差距趋于收敛,机构对低成本、高透明度工具的诉求日益强烈。债券ETF依托T+0即时交易、低管理费率、可用作质押品、品种矩阵丰富等多重优势,显著提升了资金进出效率。其在工具层面的价值突出,尤其在信用债领域能有效分散单一主体信用风险;此外,对于部分流动性偏弱的券种,债券ETF在构建"标准化券"方面发挥着关键桥梁作用。
**后续成长潜力依然可观**
业界普遍认为,即便总量已突破2万亿,被动债券基金的未来增长空间仍然充裕。
海富通基金从三个维度阐述了中长期成长逻辑:一是供需缺口依然存在,不同期限、不同评级层级、不同行业主题的差异化产品尚有较大的开发空间;二是投资者结构存在拓展可能,当前参与者仍以机构为主力,个人投资者的参与深度和广度都有进一步提升的余地;三是制度建设仍有完善空间,包括质押机制的进一步优化、跟踪标的指数的持续扩充等。
放眼国际,被动债券投资渗透率的提升已被证明是一条长期路径。易方达基金指出,债券ETF的放量并非一时之现象。拉长周期审视,其背后既包含利率中枢下移后资金再配置需求的结构性转变,也体现为市场对被动工具在信息透明度、成本效率和交易便捷性方面优势的逐步确认。以美国市场为参照,当国债收益率趋近于零时,被动债券基金规模稳步攀升,债券ETF占比自2000年起一路走高;即便是2022年利率急升、债券基金整体规模收缩的一年,债券ETF规模基本稳住阵脚,占比反而再度抬升。
投资者结构的变迁同样不容忽视。国泰海通证券研究团队的数据显示,2022年之前,被动指数型债券基金中个人投资者占比长期徘徊在5%以下,多数年份仅为1%至3%区间;自2022年起该比例快速攀升,到2025年已达到27%。鹏华基金亦表示,在被动投资的大潮推动下,债券指数基金的个人投资者占比自2021年后出现显著跃升,表明债券指数基金在国内的发展前景十分广阔。这意味着,债券指数投资正在完成从专业机构专属工具向大众化配置选项的角色转换。
产品创新预计将成为下一阶段的焦点方向。2025年间,基准做市信用债ETF与科创债ETF成为拉动规模增长的主力引擎。2026年9月,东吴基金、恒生前海基金、摩根士丹利基金等十家中小型公募机构联合上报了首批科创债场外指数基金,一旦获得审批通过,公募渠道将能够同时提供场内实时交易与场外申购赎回两种科创债被动投资方式。可以预见,涵盖不同久期、不同信用评级、不同行业主题的多元化品种将继续涌现,债券ETF从纯粹的交易执行工具向综合性资产配置工具的演进之路还将持续推进。