程强:8月美国CPI点评与市场观察
程强、谭诗吟(程强担任德邦证券研究所负责人及首席经济学家,同时为中国首席经济学家论坛理事)
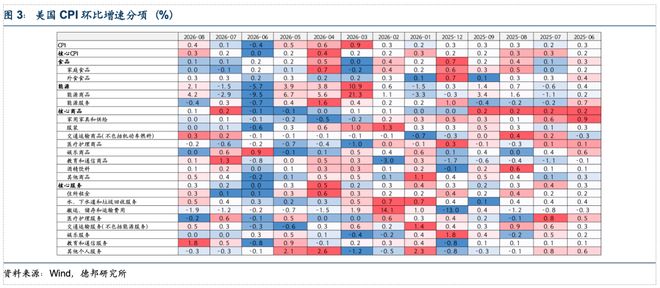
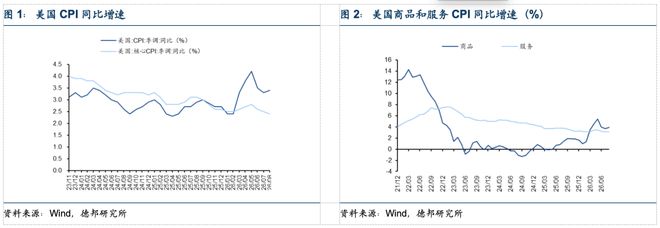
·背景:美国劳工统计局发布8月份消费者物价指数数据。当月CPI同比涨幅为3.4%,环比增长0.4%,均与市场预判一致。剔除食品和能源后的核心CPI同比录得2.4%,与预期持平;环比涨幅达0.3%,略高于此前0.2%的市场预测。
·核心CPI环比读数偏强令市场对进一步紧缩的预期重新抬头,不过该组数据对各大类资产的冲击料将较为温和。分结构观察,能源仍是推动本月CPI走高的核心因素,8月能源商品价格指数环比攀升4.2%;居住类价格指数环比增幅回弹至0.3%;教育与通讯服务类别环比跳升至1.8%。数据落地后,市场押注9月启动新一轮加息的概率攀升至87%,并预计年内美联储还将再实施两次加息操作。尽管核心CPI环比略超预期,但从各资产板块的实际走势来看,市场对该数据的反应并不统一,暗示本轮CPI的边际影响力或许有限。
·各类资产走势呈现明显分化格局,短期债券收益率上行,而金价与美股展现出一定抗跌能力。数据发布后,不同资产的价格变动折射出投资者的犹豫心态:2年期美债收益率经历"冲高—回落—再冲高"的过程,总体仍呈上行态势,这与加息押注加强的方向相符;然而波幅的放大则反映出市场在如何评估CPI含义上尚未形成共识,加之近期中东地缘局势的反复干扰——最近该地区释放出缓和信号,原油价格随之回落,也在短期内缓解了市场对后续通胀走高的忧虑。随着加息预期明确化,美联储政策路径的不确定性降低,在其公信力获得巩固的大环境下,10年期及30年期等长久期美债收益率反而出现回调,收益率曲线趋于平坦化。
·黄金价格的剧烈摆动同样暴露了多空双方的分歧。数据公布瞬间,现货伦敦金迅速跳水,盘中一度失守每盎司4300美元关口,旋即大幅反弹,最高触及逾4400美元/盎司,此后再次承压下行,当前交投于4350美元/盎司一带。但综合而言,金价表现出较强的底部支撑力,表明市场已在相当程度上提前消化了加息预期上修这一情景。展望后市,鉴于美联储的加息周期鲜有仅执行一次的先例,倘若9月如期落地加息,大概率预示着联储将在接下来一段时期内延续偏紧立场。我们延续上月报告中《鹰派预期升温,利率曲线或走平》的核心观点:在联储维持鹰派基调的前提下,黄金短期继续上攻面临压力,技术层面或转入日K线级别的区间整理,但下方支撑亦不容小觑。当前美国经济正处在美元信誉维系、财政支出压力与增长动能三者之间艰难寻找均衡的"钢丝行走"状态,一旦政策执行的节奏与力度把握失当,既有可能再度触发美元信任危机,也可能直接拖累经济滑入衰退。在上述两种极端情境中,黄金的配置胜率均较为可观,建议投资者待本轮回调充分后再行布局。
·美股三大基准指数集体收红,表面上并未因加息预期升温而受挫。我们的分析认为,就当下以AI为核心的科技龙头而言,长端利率企稳反而有利于缓解市场对其资金获取成本的焦虑;与此同时,AI产业的商业化变现路径日趋明朗,头部科技公司资本投入向实际产出的转化效率不断提高,传统意义上制约成长股估值的高久期束缚正在逐步瓦解。当前美股AI板块的成长属性所对应的久期已在缩短,长端利率波动对估值的传导效应或有所钝化。我们坚持上月报告的判断:9月份美股大概率运行于高位宽幅震荡区间。
风险提示:地缘冲突烈度超出预判;外部经济体通胀再度加速;美国货币紧缩力度超出预期。
1)地缘冲突烈度超出预判。倘若中东地区的紧张态势再度急剧恶化,全球风险偏好将快速收缩,进而引发国际贸易环境动荡及资本市场的大幅震荡。
2)外部经济体通胀再度加速。若欧美主要经济体在未来数月内通胀水平显著高于预期,不仅将迫使相关央行加快收紧步伐,还可能对股票市场的估值中枢构成压制。
3)美国货币紧缩力度超出预期。一旦美联储在加息幅度或资产负债表缩减速度上超出市场定价,短期内流动性将面临骤然收紧的压力,美元汇率与美债收益率可能被进一步推高,由此带来的金融环境趋紧或将抑制企业的资本开支意愿及居民消费需求。