海外营收占比超五成,中国汽车产业扬帆全球化新征程
中国汽车扬帆出海,本质上也是在拉动"中国制造"整体走向世界的进程。
文 | 华商韬略 出品人 毕亚军
2026年6月,中国汽车的单月出口量首次突破了百万辆大关。
然而同一时期,国内乘用车零售端却连续数月出现两位数萎缩。
港口码头一侧,崭新的车辆排成长龙等待装船发运;国内4S店展厅里,同样崭新的车辆却盼着下一轮折扣。同一条产线,一端对接日益白热化的国内赛场,另一端则通向愈发宽广的国际舞台。
力气该往哪个方向使,道理并不深奥。但要真正把这件事做漂亮,远没有那么容易。
【01 捷报连连】
9月8日,德意志银行与花旗集团在参加完比亚迪高管沟通会后,几乎同时披露了一组令业界震惊的数据:比亚迪2026年海外交付目标已被提升至190万至200万辆区间,2027年有望突破250万辆。
比亚迪方面未予官方证实,但两大投资银行的独立信息相互印证,已足以引发资本市场强烈反应。今年初时,这一数字还停留在130万辆;3月份王传福将其调高至150万辆。回顾2025年全年,比亚迪海外实际销量刚迈过100万辆门槛。若新目标如期实现,两年后其年度海外出货量将达到2025年的2.5倍。
更值得关注的是管理层给出的补充说明:今年出口量实际上受到了海运能力的制约,若无此瓶颈,数据本可更加亮眼。
托举这条急速攀升曲线的,是一套正在加速搭建的全球运营网络。
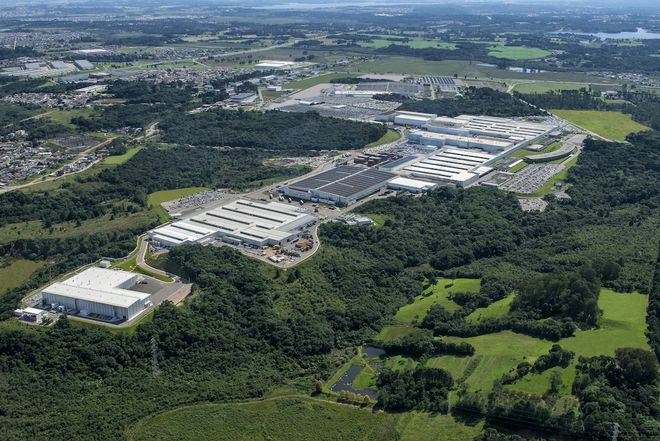
自主建造滚装运输船队,匈牙利生产基地预计11至12月进入组装阶段,巴西、泰国、印度尼西亚的制造据点也将相继落地运行。
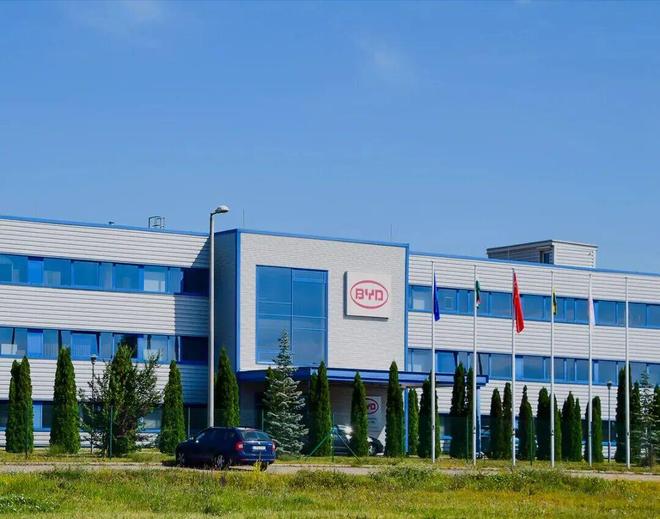
▲比亚迪匈牙利工厂,图片来源:比亚迪
花旗曾做过测算:通过本地化组装,可以规避欧盟对纯电动车约27%的关税壁垒以及巴西34%的进口税,每辆车可节约成本逾4万元人民币——管理层判断,这一收益足以消化新工厂产能爬坡期间的各项开支。
与此同时,比亚迪规划到2028年前建成9万个快速充电站点,其中今年年底先完成2万个,2027年再新增3万个。
海外市场,确实已让比亚迪收获了丰厚回报。
上半年,比亚迪海外交付78.94万辆,同比增幅接近一倍,占公司总销量的43.6%;8月海外单月销售约18.87万辆,刷新历史纪录。
收入结构的转变更为深远。今年上半年,比亚迪汽车业务中海外营收占比达53.03%,史上首次超越国内市场。此外,海外单车均价为18.44万元,管理层还向投资机构透露,海外车型的单车净利润已超过2万元,显著优于国内水平。
在国内价格厮杀持续侵蚀收入和利润率之际,海外市场不仅承接住了销量,还提升了整体的盈利水准。
而王传福并非孤军奋战。
8月,奇瑞出口196984辆,同比增长52.1%,占当月总销量的70.3%;截至8月底,奇瑞累计出口总量突破718万辆,成为中国首家跨越700万辆出口里程碑的车企。
吉利8月出口11.01万辆,同比飙升205%,1至8月累计69.1万辆,增幅达170%。
上汽当月海外销量13.95万辆,增长55.74%;上汽通用五菱海外累计交付已超160万辆。
各家公司半年报同样给出了有力佐证。2026年上半年:
奇瑞海外营收989.68亿元、占比69.1%,大幅领先国内;长城汽车海外营收562亿元,占比55%,超过国内;比亚迪海外营收1812.68亿元、占比52.6%,亦超越国内;
长安海外营收219.42亿元,增长78.8%;广汽海外营收140.13亿元,增长109.4%;零跑海外营收90.99亿元,暴增363.9%……
来自海外的"成绩单"正在重新描绘全球汽车格局。
上半年,中国品牌在英国新车上牌中的占比已攀升至约15%;放眼整个欧洲大陆,中国品牌合计售出66.3万辆,同比翻番有余,市场份额达到9.2%。
拉到行业维度来看,这是一张典型的"外热内冷"对比图。
刚刚结束的8月,中国乘用车出口88.8万辆、同比增长77.8%,其中新能源乘用车出口51.8万辆、增长高达154.7%。而就在同一个8月,国内乘用车零售同比回落了近两成。
海外,已然成为全行业最核心的增长引擎,甚至是最主要的希望所在。真正意义上的利好消息,不再仅仅是又多卖出了多少台车,而是中国汽车产业第一次大规模地摆脱了对单一市场的依附,开始在全球坐标系中重新分配收入来源。
【02 最终擂台】
自汽车工业问世以来,它就是技术、资金与市场在全球范围内协同拓展的产物。
这个行业需要天文数字般的研发投入、高度复杂的供应网络、规模庞大的制造能力以及漫长而持续的品牌建设周期。任何一个平台、每一代电气化架构,都必须依托足够体量的销量来分摊成本,才能拥有持续升级迭代的底气。
美国人最先验证了这一逻辑。1903年福特公司创立,1911年就在英国曼彻斯特设立了美国境外的第一座工厂;通用则在1920年代先后收购了德国欧宝和英国沃克斯豪尔。福特与通用真正令人敬畏之处,从来都不止于底特律的厂房,而在于能够将同一套工业化能力无缝复制到大西洋两岸及亚洲大陆。
德国大众选择了截然不同的路线。二战后凭借甲壳虫叩开出口大门,随后将工厂布局延伸至巴西、墨西哥和中国。1984年上海大众合资成立,中国此后成长为大众最为倚重的市场之一。
2025年大众全球总销量898万辆,而德国本土年销量长期徘徊在300万辆附近——德国的工程技术实力,唯有嵌入全球需求网络之中,才能撑起一个横跨多个品牌的汽车巨头。
日本丰田初入美国时也曾碰壁。专为日本窄路设计的皇冠轿车,到了美国宽阔的高速公路上显得马力偏弱、噪音偏大,市场反响冷淡。丰田并未选择退回本土,而是重新深入研究美国的道路条件、消费者习惯和法规要求,随后从单纯出口转向当地设厂生产。2025年,丰田集团全球销量达1132万辆,连续第六年蝉联全球冠军,其中海外贡献903.5万辆,日本本土仅150万辆,占比不过15%左右。
韩国几乎没有退路的余地。本土市场体量有限,现代汽车从最初向外输出Pony和Excel车型起步,到后来在美国、印度、捷克、土耳其等地布局工厂,几乎从创业之初就将海外视为主战场。
四条发展路径各有特色,却共同指向一个铁律:所有跻身世界顶级行列的汽车制造商,无一例外都是由全球市场哺育而成;而全球市场也反向塑造了它们在技术、品质和组织管理上的进化方向。
这一规律对当下的中国汽车产业尤为关键。
中国早已是全球最大的汽车消费市场,同时也是竞争最为惨烈、利润最为微薄的市场。
与此同时,电动化转型在中国已跨越半数临界点——8月新能源乘用车零售渗透率触及65.2%的历史峰值;反观全球,国际能源署预测2026年全球电动汽车销量约为2300万辆,在新车总盘子里仅占28%。
由此可以预判:无论最终是燃油车与电动车之间的世纪对决,还是中国新能源车阵营内部的生死淘汰,决胜时刻都不会仅仅发生在中国境内,而将在欧洲、东南亚、拉丁美洲、中东、非洲乃至未来可能开放的北美市场上依次上演。
留守国内的企业,只能在日趋昂贵的流量争夺中消耗资源,反复承受一轮又一轮的降价压力。无法走出国门,意味着失去的不仅仅是一块额外的蛋糕,更是摊薄研发成本、培育品牌资产和抵御经济周期的战略纵深。
过去数年,业内始终在热议:中国汽车圈还会有谁出局?
如今基本可以下判断:国内市场不过是入围赛,全球市场才决定了最终谁能举起冠军奖杯——那些无法跨越大洋的企业,终将逐步枯萎,甚至骤然崩塌。
【03 前车之鉴】
但远洋航行绝非坦途,风险不仅来自惊涛骇浪,更来自自身的战术选择。
中国汽车已经充分证明,自己能够打造出价格更低、智能化程度更高、产品迭代速度更快的车型。接下来的课题是证明自身——是否具备构建一个可持续、健康且有利可图的市场的能力。
低成本本身并非缺陷。借助技术积累、效率优势和供应链掌控力来压低售价,恰恰是中国汽车最核心的竞争武器。
真正令人警惕的是毫无节制的价格踩踏:今日发布新品,明日就挂出优惠;A品牌刚打完折,B品牌立刻跟进而更低,不断试探甚至击穿成本红线:为抢夺市场份额不惜一切代价,削减配置、拖延供应商货款、透支经销商信任。
这种恶性循环击穿的绝不仅是单台车的毛利润,还包括二手车保值率、融资租赁定价体系、渠道商信心以及消费者对品牌的长远期待——整条产业链生态都在承受冲击。国内车市已然伤痕累累。
2021年,中国汽车总销量2627.5万辆,全行业规模以上企业利润总额5306亿元;2025年,总销量增至3440万辆,利润总额反而降至4610亿元。车多卖了将近800万辆,利润却缩水了700多亿。
而且,形势仍在进一步恶化,今年前七个月,行业利润再度下滑20.4%。
倘若同样的竞争模式被搬到海外,其破坏性将被成倍放大。